セブン&アイ中間期決算、減収増益に / 海外コンビニ事業がけん引、国内は9・8%の減益
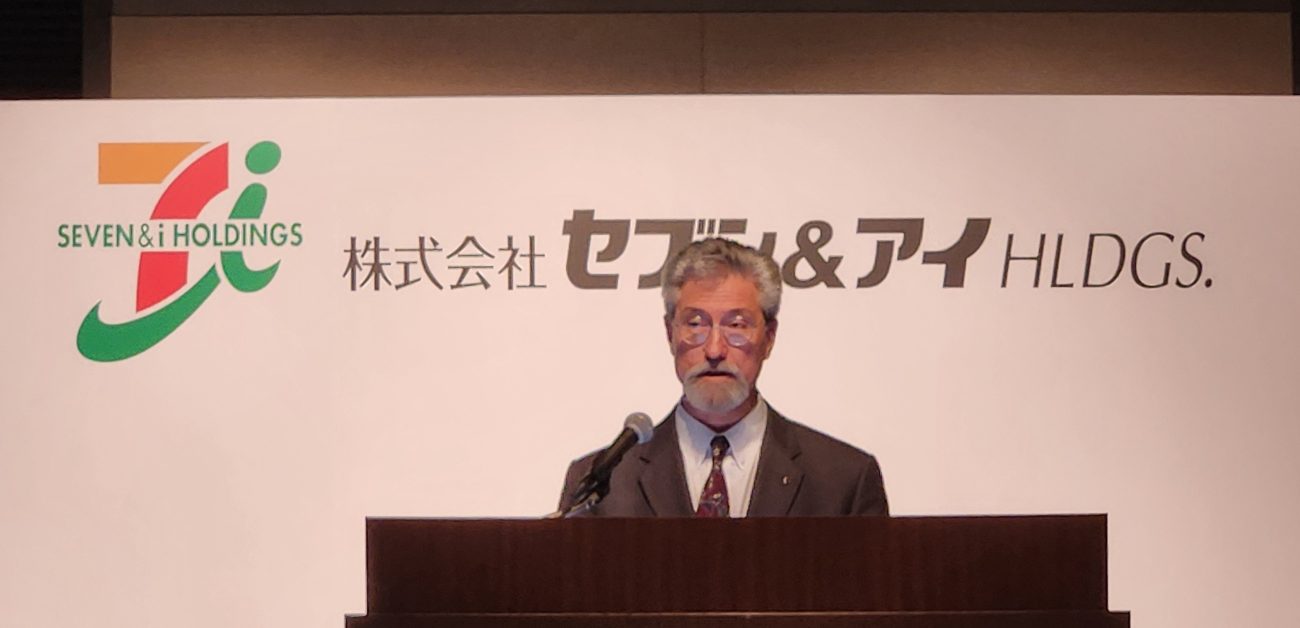
セブン&アイ・ホールディングスが発表した2027年2月期の上期(26年3~8月)の決算で、売上高にあたる営業収益は、ヨーク・ホールディングスとセブン銀行の非連結化による影響もあり前年同期を下回った。
一方、営業利益と経常利益が2ケタ増になるなど利益面では前年同期を上回った。海外コンビニエンスストア事業で客数は減少したものの、ガソリン高によって営業利益は25%増となり、国内コンビニ事業の減益をカバーした。今後は国内外でホットフードの強化などを進める。
〈海外コンビニ事業が大幅増益、国内は減益〉
連結業績で、営業収益は前年同期比で2・8%減の5兆4602億7400万円、営業利益は11・5%増の2322億8000万円、経常利益は19%増の2219億2300万円、純利益は2・2%増の1244億4400万円となった。
セグメント別の業績で、国内コンビニ事業の営業収益は1%増の4673億2200万円、営業利益は9・8%減の1098億9900万円となった。冷夏の影響もあり、ドリンクやアイス類の売り上げが落ち込むなど、既存店の売り上げは計画を下回った。しかし、前年は上回った。販管費の増加で営業利益は前年同期を下回った。
上期においては、「セブンカフェ ベーカリー」や「セブンカフェ ティー」といったできたてのカウンター商材を強化した。アプリ「7NOW」によるモバイルオーダーの提案なども強化している。また、バリューチェーン最適化に向けて、調達や物流体制などの変革や、業務プロセスの見直しなども進めている。
海外コンビニ事業において、営業収益は前年同期比で17・7%増の4兆9666億1300万円、営業利益は87・7%増の1504億2200万円となった。ガソリンスタンドを併設しているため、ガソリン価格の高騰などで大幅な増益となった。ニーズが強いカテゴリーで新商品の開発を進めたほか、既存商品の品質向上による差別化商品の強化を進めて、フレッシュフードなどの販売も改善傾向にある。一方で、客数については減少傾向にある。
〈国内外で商品力強化、販促施策を本格化〉
下期の取り組みとして、国内コンビニ事業ではできたてのカウンター商材の導入店を広げるとともに、都市型の小型店を含めた新規出店を進める。
また、今年7月に発表したソフトバンク、PayPay、LINE ヤフー、三井住友カードとの戦略的パートナーシップの取り組みも本格化させる。販促施策として、まずは「PayPay」や「LINE」を通じてクーポンを配信し、店舗への来店を促す。また、来期からは顧客ID の統合やストアポイント導入も予定しているほか、中長期的にはAIロボティクスの活用を通じ、店舗業務の改善なども検討する。
海外コンビニ事業では、オリジナル商品の拡充や、直営店のフランチャイズ化、既存店の店舗刷新を進める。収益構造の強化として、コスト競争力の強化に向けたバリューチェーン再設計を行うとともに、コスト削減にも取り組む。
業績はおおむね計画通りに推移しているため、通期の業績予想は据え置く。
10月8日に都内で行われた決算説明会で、スティーブ・デイカスCEOは「より良いものを、より手頃な価格で提供することで、競合との差別化を進める。顧客志向への変革の歩みを加速させ、業績の継続的な向上につなげていく」と語った。
食品産業新聞
時代をリードする食品の総合紙
食品・食料に関する事件、事故が発生するたびに、消費者の食品及び食品業界に対する安心・安全への関心が高っています。また、日本の人口減少が現実のものとなる一方、食品企業や食料制度のグローバル化は急ピッチで進んでいます。さらに環境問題は食料の生産、流通、加工、消費に密接に関連していくことでしょう。食品産業新聞ではこうした日々変化する食品業界の動きや、業界が直面する問題をタイムリーに取り上げ、詳細に報道するとともに、解説、提言を行っております。
- 創刊:
- 昭和26年(1951年)3月1日
- 発行:
- 昭和26年(1951年)3月1日
- 体裁:
- ブランケット版 8~16ページ
- 主な読者:
- 食品メーカー、食品卸、食品量販店(スーパー、コンビニエンスストアなど)、商社、外食、行政機関など
- 発送:
- 東京、大阪の主要部は直配(当日朝配達)、その他地域は第3種郵便による配送
- 購読料:
- 3ヵ月=税込15,811円、6ヵ月=税込30,305円、1年=税込57,974円