価格改定は目標に対して 50~60%、下期に早期に実勢化を目指す-日清オイリオG
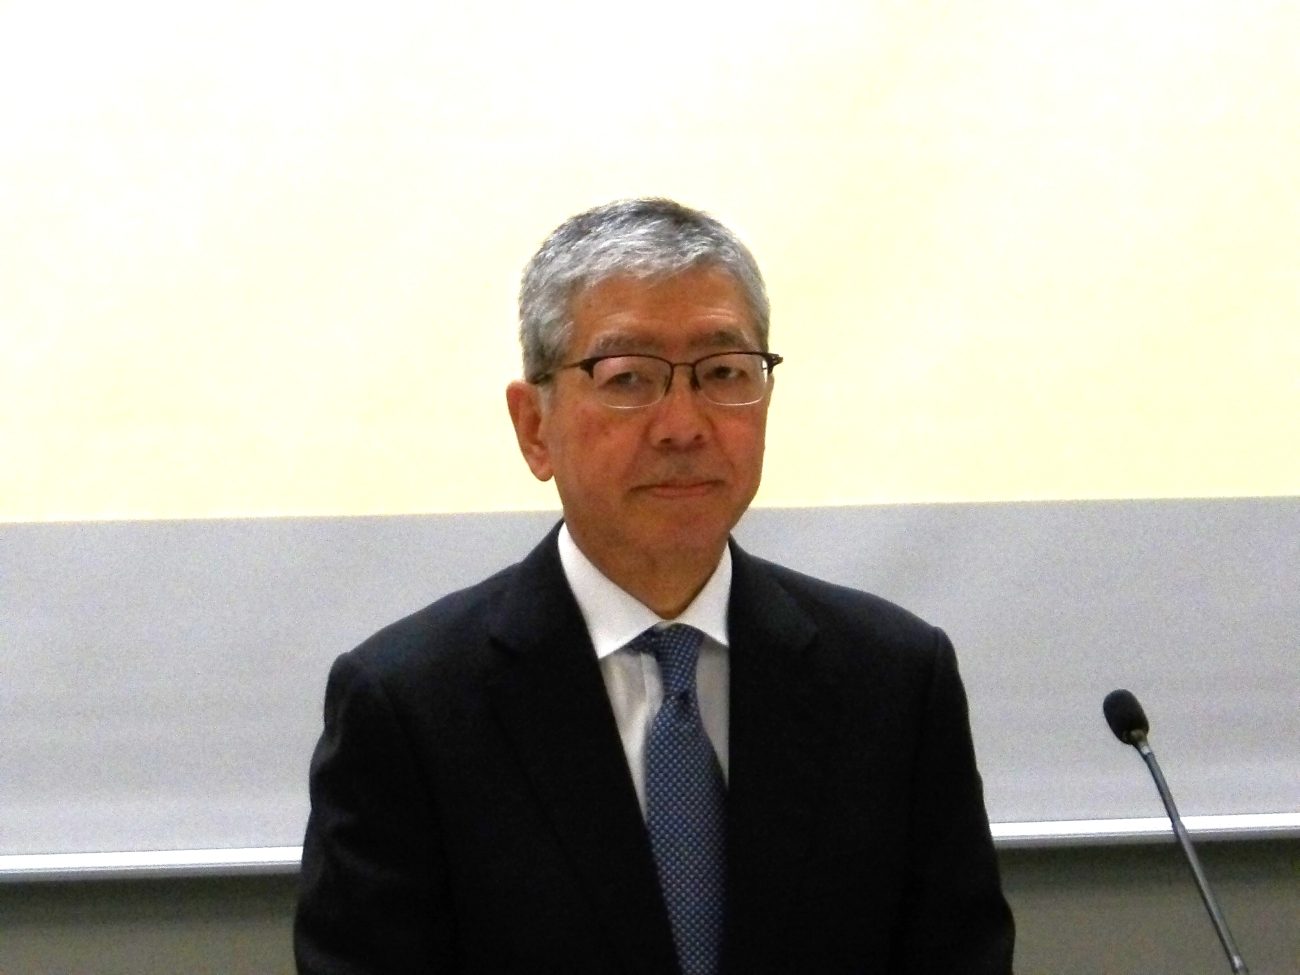
日清オイリオグループは11月17日、本社で 26年度第2四半期決算説明会を開催した。国内汎用油の価格改定の実勢化について、加工用は先行して実勢化が進展し、家庭用と業務用については7月以降に理解が進み交渉が進展したという。ただ全体での実勢化は目標に対して 50~60%と、十分な水準には至っていないとした。
第2四半期の油脂・油糧事業の営業利益の増減を見ると、大豆や菜種で 46億円のコスト増となったが、価格改定による販売単価要因で72億円の増益効果があった。内訳は業務用・加工用が 59億円増、家庭用が 13億円増だった。未実勢分については、更なるコスト上昇が見込まれる下期に早期の実勢化を目指すとしている。
また、会見の中で久野貴久社長は、来年4月に予定される消費減税の影響について見通しを語った。家庭用については、「一般的に言えば、2月、3月の買い控えがあり、4月、5月の減税実施後は、特に単価の高いオリーブ油などが堅調に売れると思う。当然そこに向けて流通側でもさまざまな施策を考えているはずなので、当社としてもしっかり手を打っていくことが必要だ」とした。その上で、「長い目で見ると消費マインドが戻るのかどうかだ。後半にかけてどう影響が及ぶのかについて注視していく必要がある」と語った。
業務用については、「消費動向は瞬間的には2月、3月から4月、5月にかけて大きく変動すると思う。当然、中食やテイクアウトのところは各社が力を入れると思うので、価格でというよりは、しっかりとそのニーズに見合った価値創造に向けたわれわれの提案を、今まで以上に活性化をさせていく」と説明した。
〈ISFグループのチョコレートは販売数量も堅調、油脂は家庭用でオリーブ油再活性化〉
第2四半期の売上高は前年同期比 11.8%増の 3,018億円、営業利益は 75.2%増の 122億円の増収増益となった。グローバル油脂・加工油脂、油脂・油糧の両事業で増収増益だったことが寄与した。
グローバル油脂・加工油脂事業は、原料コストが上昇する中、販売単価の上昇に加え、パーム油取引の時価評価の影響もあって増益となった。ISFグループ全体のチョコレート用油脂の販売数量は 15%減となったが、これは一部出荷が下期へズレ込んだためだという。仮に期ズレがなければ2%増を見込んでおり、数量についても堅調に推移していることを強調した。
油脂・油糧事業は、油脂コストが上昇する中で、価格改定による販売単価上昇に加え、販売数量の増加なども増益に寄与した。販売数量は、業務用と加工用は3%増、加工油脂は5%増と増加した一方、家庭用は1%減だった。営業利益の増減を見ると、大豆や菜種などのコスト要因で 46億円の減益につながった。一方、価格改定により販売単価要因で 72億円の増益となり、販売数量・構成比要因で 5.5億円の増益となった。価格改定の進捗は、26年3月を 100とした指数で、7~9月期は家庭用が 108、業務用が 107、加工用が 112と示した。
通期業績予想だが、売上高は 6.4%増の5,900億円、営業利益は 11.6%増の 190億円と据え置いた。グローバル油脂・加工油脂事業、油脂・油糧事業とも増収増益を見込む。
油脂・油糧事業は、通期でのコスト要因で177億円の減益を見込むが、販売単価要因で 204億円の増益を見込む。内訳は業務用・加工用が164億円増、家庭用が 40億円増としている。
販売数量・構成比要因は 6.5億円の増益を見込む。販売数量では、業務用加工用は2%増、加工油脂は4%増を見込むが、家庭用は3%減を予想している。
家庭用の数量減について久野社長は、「天候要因なども多少あると思うが、消費の停滞による買い控えや消費行動の変化という大きな流れは変わっていない。下期もその傾向は大きく変わらないと見ている。当社としては価格改定を優先して進めてきている。一方で、オリーブ油を除く付加価値型は堅調に推移している。ただ、課題はオリーブ油で、事業収益そのものは比較的回復しているが、マーケット全体の数量は戻り切らない。時間をかけながら、オリーブ油の再活性化へ向けて手を打っていく」と説明した。
〈大豆油糧日報2026年11月18日付〉
大豆油糧日報
大豆と油脂・大豆加工食品の動向を伝える日刊専門紙
大豆から作られる食用油や、豆腐、納豆、みそ、しょうゆを始めとした日本の伝統食品は、毎日の食卓に欠かせないものです。「大豆油糧日報」では、発刊からおよそ半世紀にわたり、国内外の原料大豆の需給動向、また大豆加工食品の最新情報を伝え続けております。昨今の大豆を巡る情勢は、世界的な人口増大と経済成長、バイオ燃料の需要増大により、大きな変化を続けております。一方で、大豆に関する健康機能の研究も進み、国際的な関心も集めています。そうした情勢変化を読み解く、業界にとっての道標となることを、「大豆油糧日報」は目指しています。
- 創刊:
- 昭和33年(1958年)1月
- 発行:
- 昭和33年(1958年)1月
- 体裁:
- A4判 7~11ページ
- 主な読者:
- 大豆卸、商社、食用油メーカー、大豆加工メーカー(豆腐、納豆、みそ、しょうゆなど)、関係団体、行政機関など
- 発送:
- 東京、大阪の主要部は直配(当日朝配達)、その他地域は第3種郵便による配送 *希望によりFAX配信も行います(実費加算)
- 購読料:
- 3ヵ月=本体価格29,700円(税込)6ヵ月=本体価格59,044円(税込)1年=本体価格115,592円(税込)